Tableau d'amortissement Excel gratuit pour votre crédit
Ce modèle Excel gratuit calcule le tableau d'amortissement de votre crédit à partir de cinq chiffres : montant, taux, durée, date de la première échéance et assurance. Il donne la mensualité, le coût total du crédit, le capital restant dû à chaque échéance et les intérêts payés chaque année. Téléchargement direct, sans inscription ; il s'importe tel quel dans Patrice.
Ce que contient le modèle : trois onglets
Un classeur Excel sans macro, pour un prêt amortissable à mensualités constantes : crédit immobilier, prêt travaux ou prêt personnel, jusqu'à trente ans.
Tableau d'amortissement
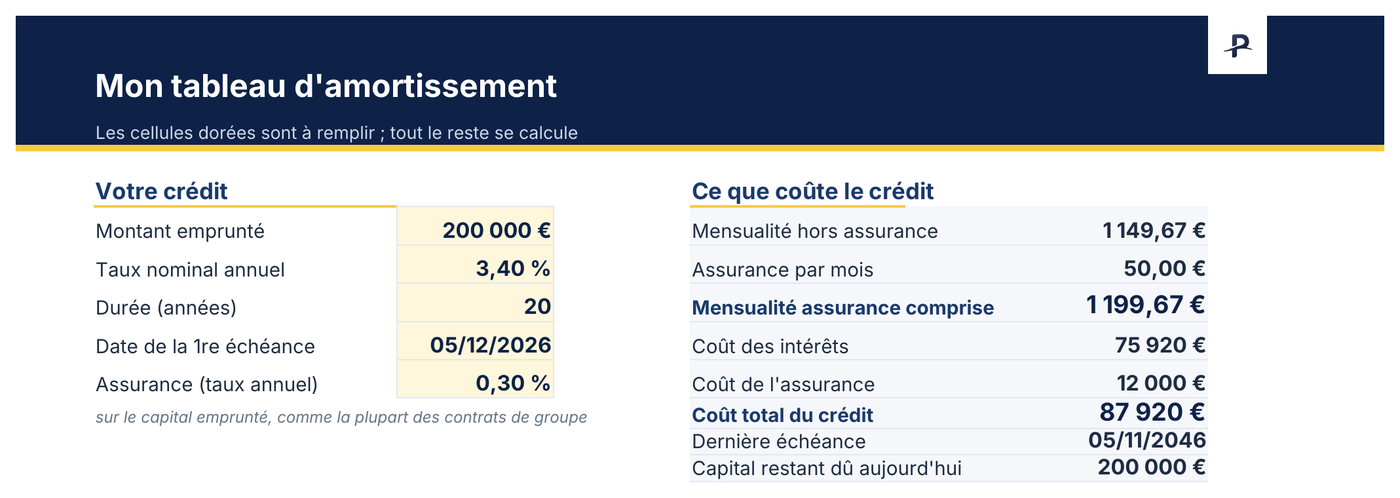
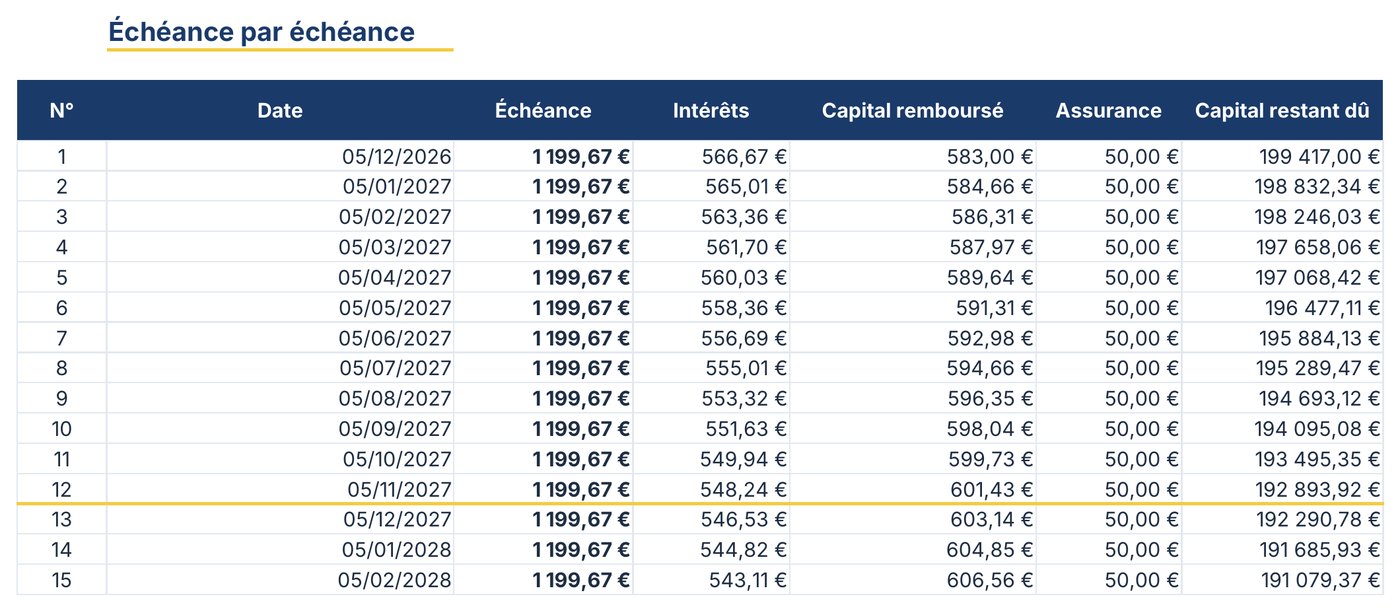
Les cinq cellules dorées à remplir, la synthèse du coût du crédit à côté, et en dessous l'échéancier complet : pour chaque échéance, la date, le montant prélevé, les intérêts, le capital remboursé, l'assurance et le capital restant dû. Jusqu'à 360 échéances.
Par année
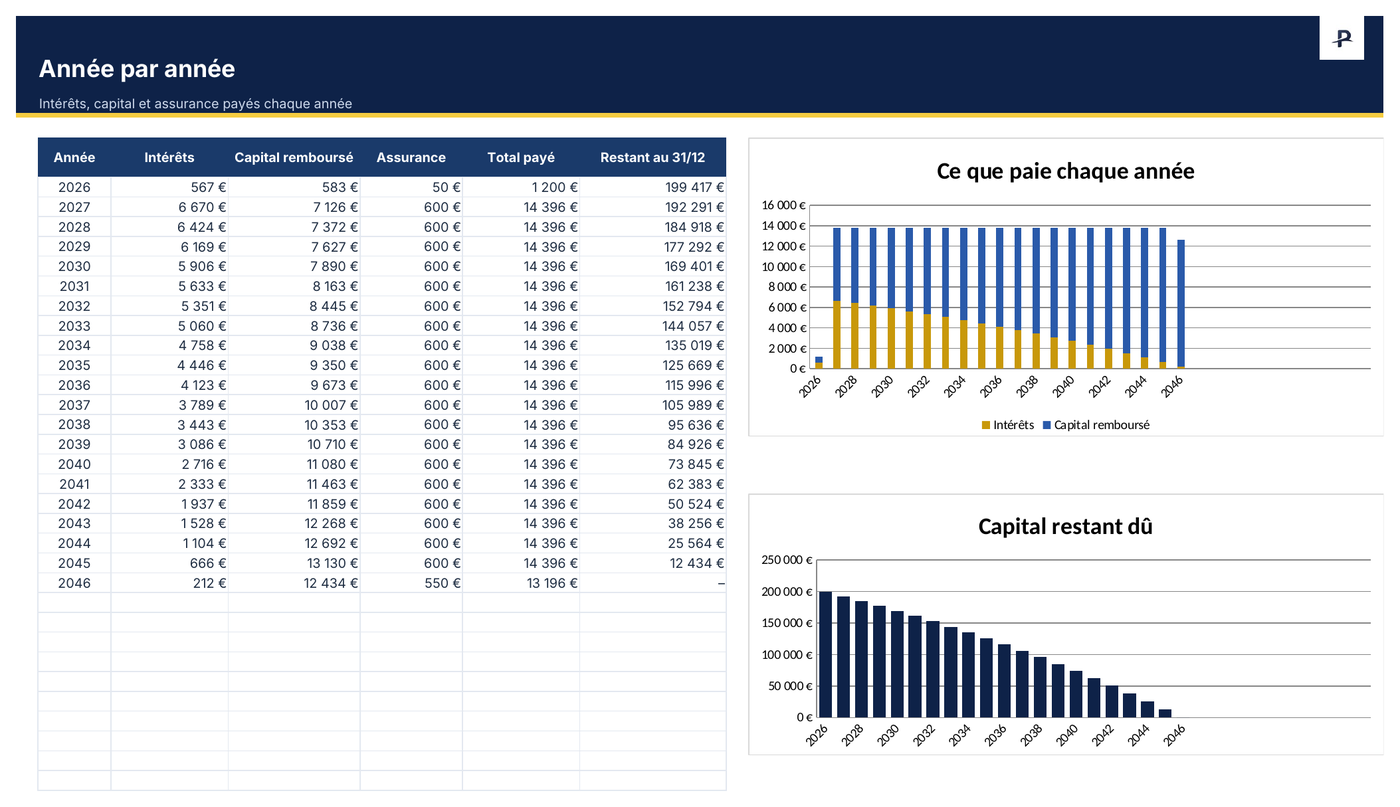
Les intérêts, le capital et l'assurance payés chaque année, le total versé et le capital restant dû au 31 décembre, avec deux graphiques. Les intérêts d'un crédit qui finance un bien loué se reportent d'ici sur la déclaration au régime réel.
Lisez-moi
Le mode d'emploi en une page. Un exemple chiffré montre comment remplir : remplacez-le par les chiffres de votre offre de prêt.
Aperçu du tableau d'amortissement, rempli avec l'exemple
Mensualité, intérêts, capital restant dû : les calculs du tableau
La mensualité hors assurance d'un prêt à échéances constantes se calcule avec la fonction VPM : =VPM(taux annuel/12 ; durée en mois ; -montant emprunté). Chaque mois, les intérêts valent le capital restant dû multiplié par le taux annuel divisé par 12 ; le reste de la mensualité rembourse le capital. Les intérêts baissent donc d'une échéance à l'autre, et le capital remboursé augmente.
Avec l'exemple du modèle : 200 000 € empruntés à 3,40 % sur 20 ans, première échéance le 5 décembre 2026, assurance de 0,30 % par an sur le capital emprunté. La mensualité est de 1 149,67 € hors assurance, 1 199,67 € avec les 50 € d'assurance. La première échéance paie 566,67 € d'intérêts et rembourse 583 € de capital. Sur vingt ans, le crédit coûte 75 920 € d'intérêts et 12 000 € d'assurance, soit 87 920 €.
Le calcul arrondit chaque échéance au centime, et la dernière solde le capital. Le tableau de votre banque reste la référence : un différé, un taux révisable ou un remboursement anticipé le font diverger.
Faire le tableau d'amortissement de votre crédit en deux minutes
Ouvrez l'onglet « Tableau d'amortissement » et remplacez les cinq chiffres dorés par ceux de votre offre de prêt.
Lisez la synthèse : mensualité avec et sans assurance, coût des intérêts, coût total, date de la dernière échéance et capital restant dû aujourd'hui.
Ouvrez « Par année » pour les intérêts de chaque année et le capital qu'il restera au 31 décembre.
Pour Google Sheets : déposez le fichier dans Google Drive, puis « Ouvrir avec › Google Sheets ».
Du tableau Excel à Patrice, sans rien ressaisir
Ce modèle s'importe dans Patrice, gratuitement : dans la fiche de votre crédit, « Tableau d'amortissement de la banque » › « Importer le tableau (Excel, CSV) ». Patrice relit dans le tableau le capital, le taux, la durée et l'assurance, et suit votre capital restant dû mois après mois dans votre patrimoine net. Le tableau fourni par votre banque s'importe de la même façon.
Les intérêts de l'année alimentent aussi le calcul des revenus fonciers quand le crédit finance un bien loué ; la gestion locative fait partie de Premium.
Les autres modèles Excel gratuits
Modèle Excel de suivi de patrimoine
Votre patrimoine net mois après mois, dans un tableur gratuit. Sans inscription.
Modèle Excel de budget mensuel
Revenus, dépenses, reste à vivre et taux d'épargne, mois par mois. Sans inscription.
Modèle Excel de gestion locative
Rendements, cash-flow et loyers mois par mois, impayés repérés. Sans inscription.
Questions fréquentes
Le jour où le tableur ne suffit plus.
Explorez Patrice avec des données fictives, sans compte ni carte bancaire, puis importez votre tableau d'amortissement.