Pour un même effort d'épargne avant impôt, ce que chaque enveloppe vous laisse au terme — et la tranche d'imposition à la retraite où l'une rattrape l'autre.
Vos montants ne sont jamais transmis : le calcul s'effectue sur votre appareil. Seule l'utilisation de l'outil (page vue, clic) est mesurée, de façon anonyme, sans vos réponses : ni montant ni tranche d'imposition.
Renseignez un effort d'épargne et une durée pour comparer.
Net en poche au terme
PER
—
PEA
—
L'écart entre les deux, et laquelle des deux enveloppes gagne.
Le point de bascule : la tranche marginale à la retraite où les deux se valent.
Un calcul, pas un conseil — les hypothèses retenues sont détaillées dans la FAQ.
Gratuit, sans carte bancaire, sans connexion à vos comptes.
Le guide
PER ou PEA : comment se fait l'arbitrage
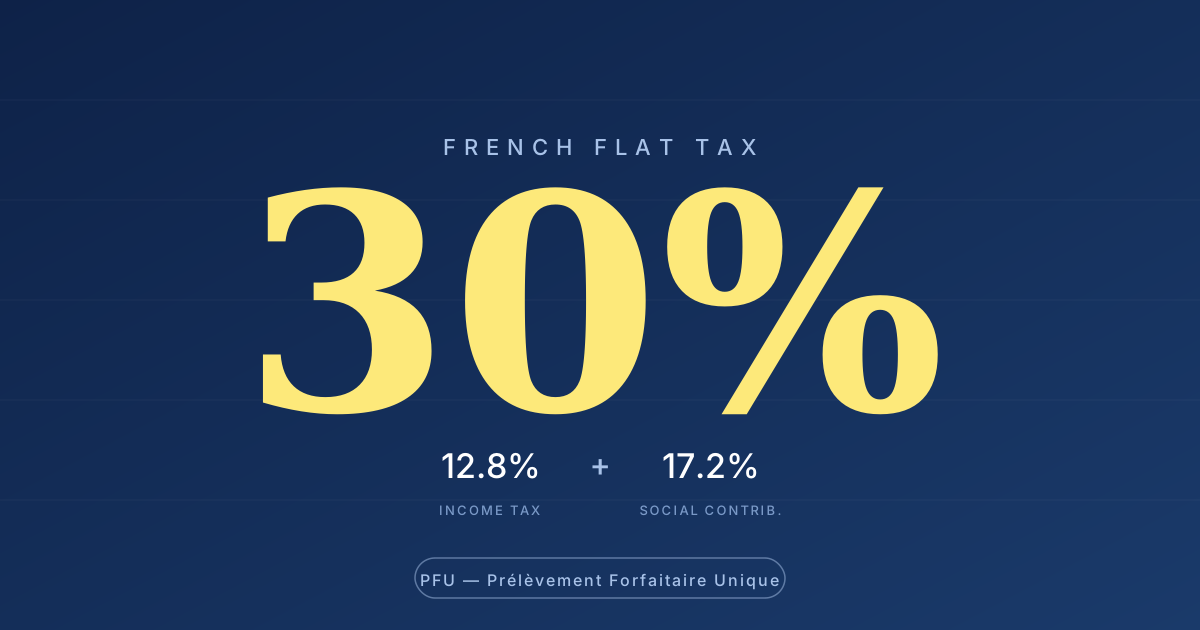
Le plan d'épargne retraite déduit vos versements de votre revenu imposable : à 30 % de tranche marginale, 5 000 € versés vous coûtent 3 500 €. En échange, à la sortie, ces versements sont imposés au barème, et les gains au prélèvement forfaitaire de 31,4 %. Le capital est bloqué jusqu'à la retraite, sauf achat de la résidence principale et accidents de la vie.
Le plan d'épargne en actions ne déduit rien : vous versez ce qui vous reste après impôt. Mais après cinq ans, les gains ne supportent que les prélèvements sociaux de 18,6 %, et l'argent reste disponible. Deux logiques opposées — l'une reporte l'impôt, l'autre le paie tout de suite pour ne plus le revoir.
Ce qui tranche, c'est votre tranche marginale à la retraite face à celle d'aujourd'hui. Plus elle baisse, plus le PER gagne. Et contrairement à l'intuition, le PER garde souvent l'avantage même à tranche égale : il a capitalisé le brut, le PEA le net. Le calculateur donne le point de bascule exact pour vos chiffres.
Les quatre étapes de la comparaison
1
Fixer un même effort avant impôt
C'est la seule comparaison honnête. Sur le PER, tout l'effort est versé, puisqu'il est déduit. Sur le PEA, seul le net d'impôt l'est : effort × (1 − tranche).
2
Capitaliser au même rendement
Les deux enveloppes peuvent loger les mêmes supports ; ce qui diffère, c'est l'enveloppe fiscale, pas le placement. Le calculateur applique le même taux aux deux.
3
Imposer la sortie du PER
Les versements déduits passent au barème de la retraite, sans l'abattement de 10 % des pensions ; les gains au prélèvement forfaitaire unique de 31,4 %. Sortir en plusieurs fois évite de monter d'une tranche.
4
Imposer la sortie du PEA
Après cinq ans, seuls les prélèvements sociaux de 18,6 % sur les gains. Rien sur les versements, qui ont déjà été imposés à l'entrée.
L'arbitrage n'est pas l'un ou l'autre : beaucoup font les deux, le PER jusqu'au plafond de déduction quand la tranche est haute, le PEA pour le reste et pour la liquidité. Ce qui compte, c'est de le revoir chaque année — tranche, plafonds, valeur — plutôt que de le décider une fois.
L'arbitrage se revoit chaque année, avec vos vraies enveloppes
Votre tranche change, vos plafonds aussi. Patrice suit votre PER, votre PEA et votre assurance-vie côte à côte, avec leurs versements et leur valeur — et projette ce qu'ils deviennent à la retraite. Le compte est gratuit ; la démo montre l'application avec des données d'exemple.
Il retient une sortie du PER en capital, des gains imposés au prélèvement forfaitaire de 31,4 % et un PEA de plus de cinq ans. Il laisse de côté le plafond de déduction du PER, le plafond de versement du PEA (150 000 €), la sortie en rente, l'effet d'un retrait massif sur la tranche de l'année et les frais des contrats. C'est un calcul, pas un conseil.
Parce qu'il capitalise le montant brut pendant toute la durée, là où le PEA ne capitalise que le net d'impôt. Sur vingt ans à 4 %, cet écart de base l'emporte sur la taxation plus lourde des gains à la sortie. Le point de bascule est souvent quelques points au-dessus de la tranche d'entrée.
10 % des revenus professionnels de l'année précédente, dans la limite d'un plafond annuel, avec report des plafonds non utilisés pendant cinq ans (trois ans pour ceux antérieurs à 2026). Le calculateur ne le vérifie pas : au-delà, les versements ne sont plus déduits et perdent leur intérêt.
La rente est imposée comme une pension, avec l'abattement de 10 %, et partiellement aux prélèvements sociaux. C'est un autre calcul, qui dépend de l'espérance de vie et du taux de conversion du contrat. Ce comparateur ne traite que la sortie en capital.
Après cinq ans, oui : retraits libres, sans clôture. Avant cinq ans, un retrait ferme le plan et les gains sont imposés au prélèvement forfaitaire de 31,4 %. Le PER, lui, reste bloqué jusqu'à la retraite hors cas de déblocage.
Pas chez nous. Le calcul se fait dans votre navigateur, et vos valeurs ne sont gardées que sur cet appareil, pour que changer de langue ne vide pas le formulaire. Seule l'utilisation de l'outil est mesurée, de façon anonyme — page vue, calcul fait —, sans vos réponses : jamais les montants ni les tranches choisies.
 fiscalité