Para un mismo esfuerzo de ahorro antes de impuestos, lo que cada producto francés le deja al final — y el tramo impositivo en la jubilación en que uno alcanza al otro.
Sus importes nunca se transmiten: el cálculo se realiza en su dispositivo. Solo se mide, de forma anónima, el uso de la herramienta (página vista, clic), sin sus respuestas: ni importes ni tramo impositivo.
Indique un esfuerzo de ahorro y una duración para comparar.
Neto en mano al final
PER
—
PEA
—
La diferencia entre ambos, y cuál de los dos gana.
El punto de equilibrio: el tramo marginal en la jubilación donde ambos se igualan.
Un cálculo, no un consejo — las hipótesis se detallan en las preguntas frecuentes.
Gratis, sin tarjeta, sin conexión a sus cuentas.
La guía
PER o PEA: cómo se decide
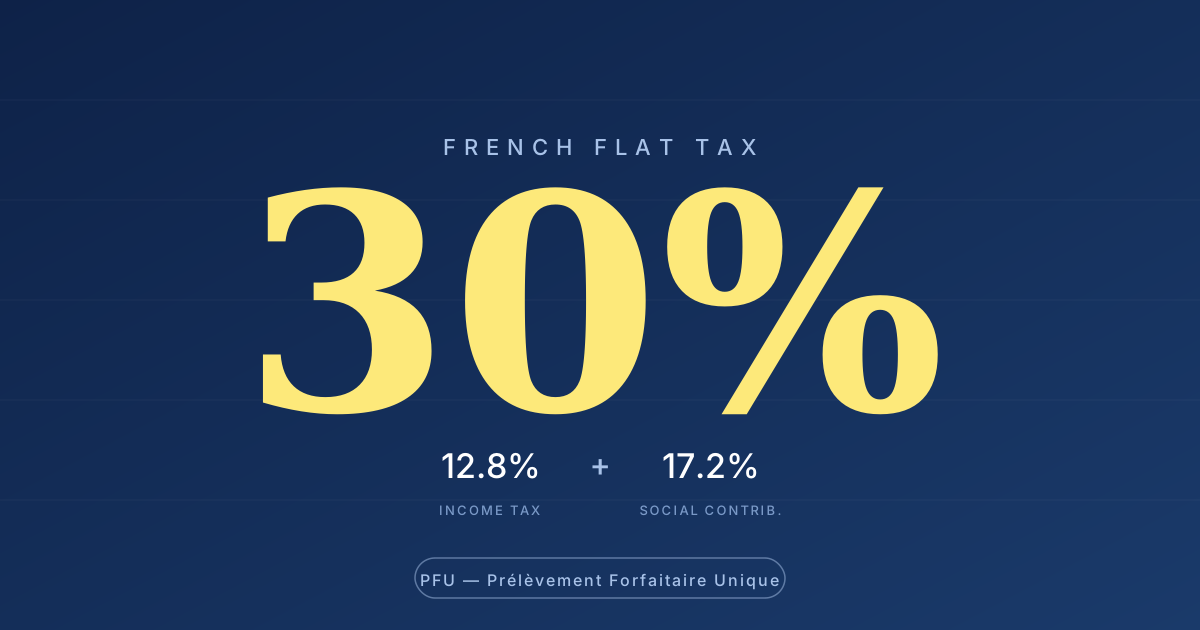
El plan de ahorro para la jubilación PER deduce sus aportaciones de la renta imponible: con un tipo marginal del 30 %, 5 000 € aportados le cuestan 3 500 €. A cambio, a la salida, esas aportaciones tributan según la escala y las ganancias al tipo fijo del 31,4 %. El capital queda bloqueado hasta la jubilación, salvo compra de la vivienda habitual y accidentes de la vida.
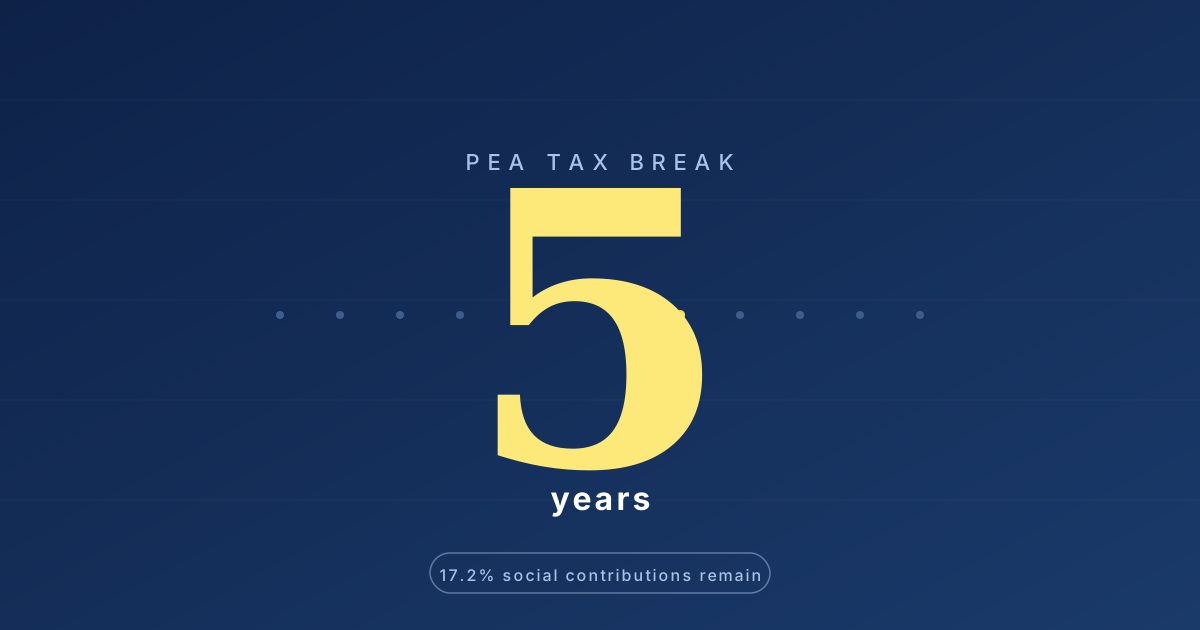
El plan de ahorro en acciones PEA no deduce nada: aporta lo que le queda después de impuestos. Pero tras cinco años, las ganancias solo soportan las cotizaciones sociales del 18,6 %, y el dinero sigue disponible. Dos lógicas opuestas — una difiere el impuesto, la otra lo paga ahora para no volver a verlo.
Lo que decide es su tipo marginal en la jubilación frente al de hoy. Cuanto más baja, más gana el PER. Y contra la intuición, el PER suele conservar la ventaja incluso a tramo igual: capitalizó el bruto, el PEA el neto. La calculadora da el punto de equilibrio exacto para sus cifras.
Las cuatro etapas de la comparación
1
Fijar un mismo esfuerzo antes de impuestos
La única comparación honesta. En el PER se aporta todo el esfuerzo, ya que se deduce. En el PEA, solo el neto de impuestos: esfuerzo × (1 − tramo).
2
Capitalizar a la misma rentabilidad
Ambos productos pueden albergar los mismos fondos; lo que difiere es la envoltura fiscal, no la inversión. La calculadora aplica el mismo tipo a ambos.
3
Gravar la salida del PER
Las aportaciones deducidas pasan por la escala de la jubilación, sin la reducción del 10 % de las pensiones; las ganancias al tipo fijo del 31,4 %. Salir en varias veces evita subir de tramo.
4
Gravar la salida del PEA
Tras cinco años, solo las cotizaciones sociales del 18,6 % sobre las ganancias. Nada sobre las aportaciones, ya gravadas a la entrada.
No es uno u otro: muchos hacen ambos, el PER hasta el límite de deducción cuando el tramo es alto, el PEA para el resto y por la liquidez. Lo que cuenta es revisarlo cada año — tramo, límites, valor — en lugar de decidirlo una vez.
La decisión se revisa cada año, con sus productos reales
Su tramo cambia, sus límites también. Patrice sigue su PER, su PEA y su seguro de vida uno junto a otro, con sus aportaciones y su valor — y proyecta en qué se convierten en la jubilación. La cuenta es gratuita; la demo muestra la aplicación con datos de ejemplo.
Supone una salida del PER en capital, las ganancias al tipo fijo del 31,4 % y un PEA de más de cinco años. Deja fuera el límite de deducción del PER, el tope de aportación del PEA (150 000 €), la salida en renta, el efecto de un reembolso masivo sobre el tramo del año y las comisiones de los contratos. Es un cálculo, no un consejo.
Porque capitaliza el importe bruto durante todo el periodo, mientras que el PEA solo capitaliza el neto de impuestos. En veinte años al 4 %, esa diferencia de base pesa más que la tributación mayor de las ganancias a la salida. El punto de equilibrio suele estar unos puntos por encima del tramo de entrada.
El 10 % de los ingresos profesionales del año anterior, dentro de un tope anual, con arrastre de los límites no usados durante cinco años (tres años para los anteriores a 2026). La calculadora no lo comprueba: por encima, las aportaciones ya no se deducen y pierden su interés.
La renta tributa como una pensión, con la reducción del 10 %, y parcialmente a las cotizaciones sociales. Es otro cálculo, que depende de la esperanza de vida y del tipo de conversión del contrato. Este comparador solo trata la salida en capital.
Tras cinco años, sí: reembolsos libres, sin cierre. Antes de cinco años, un reembolso cierra el plan y las ganancias tributan al tipo fijo del 31,4 %. El PER, en cambio, queda bloqueado hasta la jubilación salvo casos de desbloqueo.
No por nosotros. El cálculo se hace en su navegador y sus valores solo se guardan en este dispositivo, para que cambiar de idioma no vacíe el formulario. Solo se mide, de forma anónima, el uso de la herramienta —página vista, cálculo hecho—, sin sus respuestas: nunca los importes ni los tramos elegidos.
 fiscalidad