A parità di sforzo di risparmio prima delle imposte, quanto ogni involucro francese Le lascia al termine — e l'aliquota alla pensione in cui uno raggiunge l'altro.
I Suoi importi non vengono mai trasmessi: il calcolo avviene sul Suo dispositivo. Viene misurato solo, in modo anonimo, l'uso dello strumento (pagina vista, clic), senza le Sue risposte: né importi né aliquota.
Inserisca uno sforzo di risparmio e una durata per confrontare.
Netto in tasca al termine
PER
—
PEA
—
La differenza tra i due, e quale dei due involucri vince.
Il punto di pareggio: l'aliquota marginale alla pensione in cui i due si equivalgono.
Un calcolo, non un consiglio — le ipotesi sono dettagliate nelle domande frequenti.
Gratis, senza carta, senza collegamento ai Suoi conti.
La guida
PER o PEA: come si decide
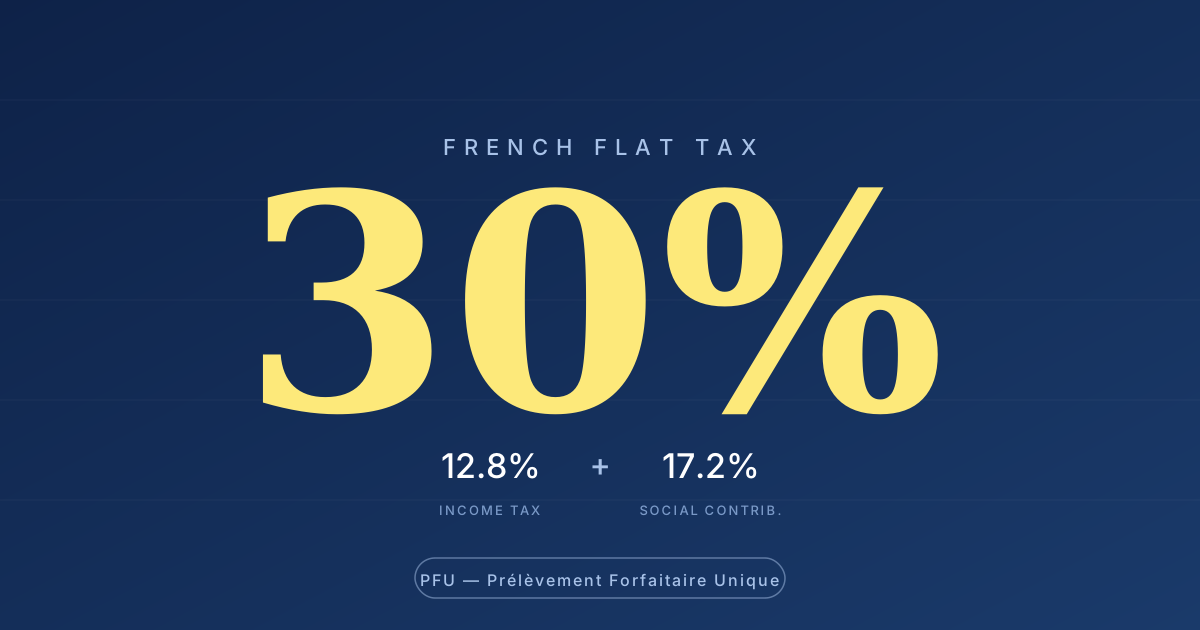
Il piano di risparmio pensionistico PER deduce i Suoi versamenti dal reddito imponibile: al 30 % di aliquota marginale, 5 000 € versati Le costano 3 500 €. In cambio, all'uscita, quei versamenti sono tassati secondo le aliquote e i guadagni all'imposta forfettaria del 31,4 %. Il capitale è bloccato fino alla pensione, salvo acquisto dell'abitazione principale e incidenti della vita.
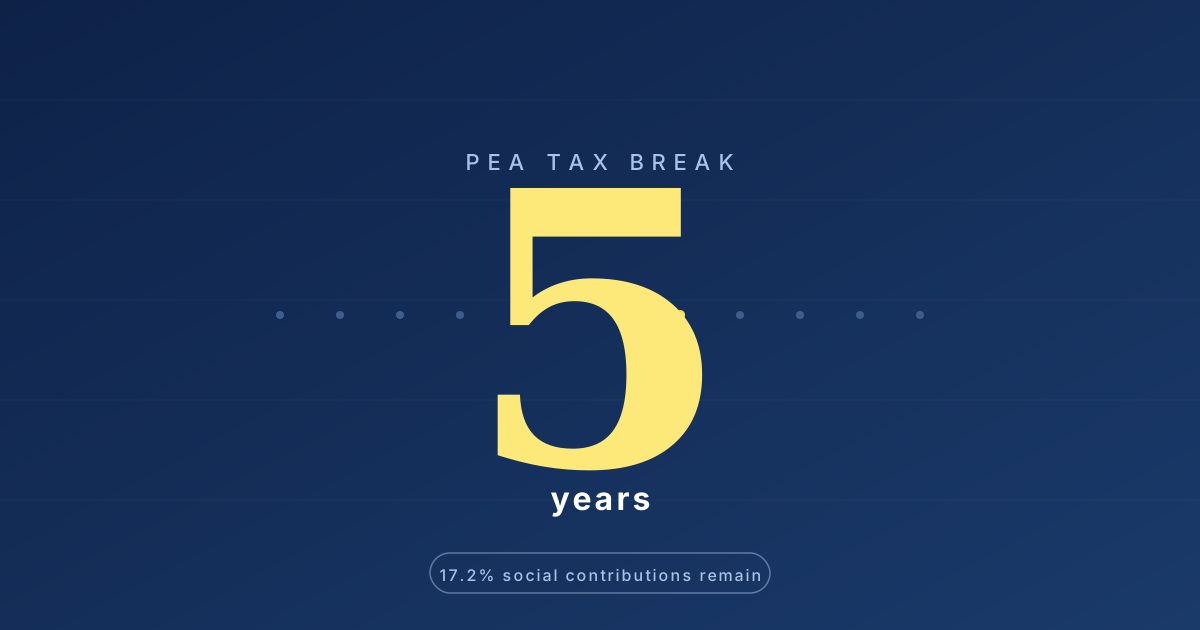
Il piano di risparmio in azioni PEA non deduce nulla: versa ciò che Le resta dopo le imposte. Ma dopo cinque anni, i guadagni sopportano solo i contributi sociali del 18,6 %, e il denaro resta disponibile. Due logiche opposte — una rinvia l'imposta, l'altra la paga subito per non rivederla più.
Ciò che decide è la Sua aliquota marginale alla pensione rispetto a quella di oggi. Più scende, più vince il PER. E contro l'intuizione, il PER conserva spesso il vantaggio anche ad aliquota uguale: ha capitalizzato il lordo, il PEA il netto. Il calcolatore dà il punto di pareggio esatto per le Sue cifre.
Le quattro tappe del confronto
1
Fissare lo stesso sforzo prima delle imposte
L'unico confronto onesto. Nel PER si versa tutto lo sforzo, poiché è dedotto. Nel PEA, solo il netto d'imposta: sforzo × (1 − aliquota).
2
Capitalizzare allo stesso rendimento
I due involucri possono contenere gli stessi fondi; ciò che differisce è l'involucro fiscale, non l'investimento. Il calcolatore applica lo stesso tasso a entrambi.
3
Tassare l'uscita dal PER
I versamenti dedotti passano per le aliquote della pensione, senza l'abbattimento del 10 % delle pensioni; i guadagni all'imposta forfettaria del 31,4 %. Uscire in più volte evita di salire di scaglione.
4
Tassare l'uscita dal PEA
Dopo cinque anni, solo i contributi sociali del 18,6 % sui guadagni. Nulla sui versamenti, già tassati all'ingresso.
Non è l'uno o l'altro: molti fanno entrambi, il PER fino al tetto di deduzione quando l'aliquota è alta, il PEA per il resto e per la liquidità. Ciò che conta è rivederlo ogni anno — aliquota, tetti, valore — invece di deciderlo una volta.
La scelta si rivede ogni anno, con i Suoi veri involucri
La Sua aliquota cambia, i Suoi tetti anche. Patrice segue il Suo PER, il Suo PEA e la Sua assicurazione sulla vita fianco a fianco, con versamenti e valore — e proietta cosa diventano alla pensione. L'account è gratuito; la demo mostra l'applicazione con dati di esempio.
Ipotizza un'uscita dal PER in capitale, i guadagni all'imposta forfettaria del 31,4 % e un PEA di oltre cinque anni. Lascia fuori il tetto di deduzione del PER, il tetto di versamento del PEA (150 000 €), l'uscita in rendita, l'effetto di un prelievo massiccio sullo scaglione dell'anno e le spese dei contratti. È un calcolo, non un consiglio.
Perché capitalizza l'importo lordo per tutta la durata, mentre il PEA capitalizza solo il netto d'imposta. Su vent'anni al 4 %, questo scarto di base prevale sulla tassazione più pesante dei guadagni all'uscita. Il punto di pareggio è spesso qualche punto sopra l'aliquota d'ingresso.
Il 10 % dei redditi professionali dell'anno precedente, entro un tetto annuo, con riporto dei tetti non usati per cinque anni (tre anni per quelli anteriori al 2026). Il calcolatore non lo verifica: oltre, i versamenti non sono più dedotti e perdono interesse.
La rendita è tassata come una pensione, con l'abbattimento del 10 %, e in parte ai contributi sociali. È un altro calcolo, che dipende dall'aspettativa di vita e dal tasso di conversione del contratto. Questo comparatore tratta solo l'uscita in capitale.
Dopo cinque anni sì: prelievi liberi, senza chiusura. Prima dei cinque anni, un prelievo chiude il piano e i guadagni sono tassati all'imposta forfettaria del 31,4 %. Il PER resta bloccato fino alla pensione salvo casi di sblocco.
Non da noi. Il calcolo avviene nel Suo browser e i Suoi valori restano solo su questo dispositivo, perché cambiare lingua non svuoti il modulo. Viene misurato solo, in modo anonimo, l'uso dello strumento — pagina vista, calcolo fatto —, senza le Sue risposte: mai gli importi né le aliquote scelte.
 fiscalità