Para o mesmo esforço de poupança antes de impostos, o que cada produto francês lhe deixa no fim — e o escalão de imposto na reforma em que um alcança o outro.
Os seus montantes nunca são transmitidos: o cálculo é feito no seu dispositivo. Só é medida, de forma anónima, a utilização da ferramenta (página vista, clique), sem as suas respostas: nem montantes nem escalão de imposto.
Indique um esforço de poupança e uma duração para comparar.
Líquido em mão no fim
PER
—
PEA
—
A diferença entre os dois, e qual dos dois produtos ganha.
O ponto de viragem: o escalão marginal na reforma em que os dois se equivalem.
Um cálculo, não um conselho — os pressupostos estão nas perguntas frequentes.
Grátis, sem cartão, sem ligação às suas contas.
O guia
PER ou PEA: como se decide
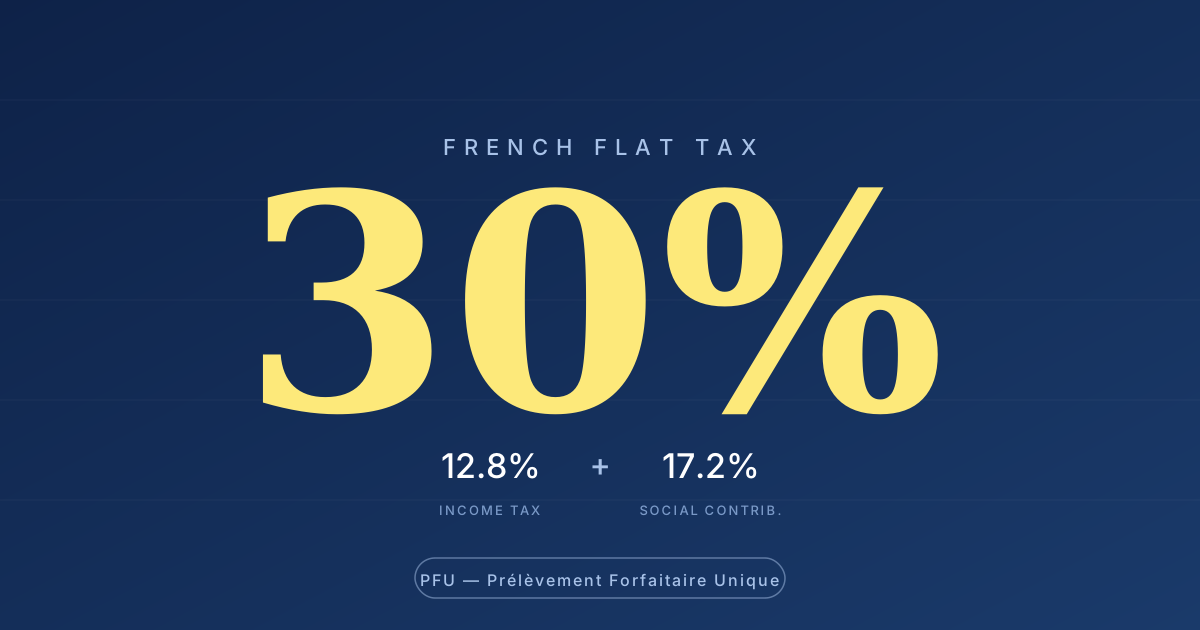
O plano de poupança-reforma PER deduz as suas entregas do rendimento tributável: a 30 % de taxa marginal, 5 000 € entregues custam-lhe 3 500 €. Em troca, à saída, essas entregas são tributadas pela tabela e os ganhos à taxa fixa de 31,4 %. O capital fica bloqueado até à reforma, salvo compra da habitação principal e acidentes de vida.
O plano de poupança em ações PEA não deduz nada: entrega o que lhe resta depois de impostos. Mas após cinco anos, os ganhos só suportam as contribuições sociais de 18,6 %, e o dinheiro fica disponível. Duas lógicas opostas — uma adia o imposto, a outra paga-o já para nunca mais o ver.
O que decide é a sua taxa marginal na reforma face à de hoje. Quanto mais baixa, mais ganha o PER. E contra a intuição, o PER mantém muitas vezes a vantagem mesmo a escalão igual: capitalizou o bruto, o PEA o líquido. A calculadora dá o ponto de equilíbrio exato para os seus números.
As quatro etapas da comparação
1
Fixar o mesmo esforço antes de impostos
A única comparação honesta. No PER entrega-se todo o esforço, já que é deduzido. No PEA, só o líquido de impostos: esforço × (1 − escalão).
2
Capitalizar ao mesmo rendimento
Os dois produtos podem alojar os mesmos fundos; o que difere é o invólucro fiscal, não o investimento. A calculadora aplica a mesma taxa a ambos.
3
Tributar a saída do PER
As entregas deduzidas passam pela tabela da reforma, sem o abatimento de 10 % das pensões; os ganhos à taxa fixa de 31,4 %. Sair em várias vezes evita subir de escalão.
4
Tributar a saída do PEA
Após cinco anos, só as contribuições sociais de 18,6 % sobre os ganhos. Nada sobre as entregas, já tributadas à entrada.
Não é um ou outro: muitos fazem ambos, o PER até ao limite de dedução quando o escalão é alto, o PEA para o resto e pela liquidez. O que conta é revê-lo todos os anos — escalão, limites, valor — em vez de o decidir uma vez.
A decisão revê-se todos os anos, com os seus produtos reais
O seu escalão muda, os seus limites também. O Patrice acompanha o seu PER, o seu PEA e o seu seguro de vida lado a lado, com as entregas e o valor — e projeta o que se tornam na reforma. A conta é gratuita; a demo mostra a aplicação com dados de exemplo.
Pressupõe uma saída do PER em capital, os ganhos à taxa fixa de 31,4 % e um PEA com mais de cinco anos. Deixa de fora o limite de dedução do PER, o limite de entregas do PEA (150 000 €), a saída em renda, o efeito de um resgate maciço no escalão do ano e os encargos dos contratos. É um cálculo, não um conselho.
Porque capitaliza o montante bruto durante todo o período, enquanto o PEA só capitaliza o líquido de impostos. Em vinte anos a 4 %, essa diferença de base pesa mais do que a tributação mais pesada dos ganhos à saída. O ponto de equilíbrio está muitas vezes alguns pontos acima do escalão de entrada.
10 % dos rendimentos profissionais do ano anterior, dentro de um teto anual, com reporte dos limites não usados durante cinco anos (três anos para os anteriores a 2026). A calculadora não o verifica: acima, as entregas deixam de ser deduzidas e perdem o interesse.
A renda é tributada como uma pensão, com o abatimento de 10 %, e parcialmente às contribuições sociais. É outro cálculo, que depende da esperança de vida e da taxa de conversão do contrato. Este comparador só trata a saída em capital.
Após cinco anos, sim: resgates livres, sem encerramento. Antes de cinco anos, um resgate encerra o plano e os ganhos são tributados à taxa fixa de 31,4 %. O PER fica bloqueado até à reforma fora dos casos de desbloqueio.
Não por nós. O cálculo é feito no seu navegador e os seus valores só ficam guardados neste dispositivo, para que mudar de língua não esvazie o formulário. Só é medida, de forma anónima, a utilização da ferramenta — página vista, cálculo feito —, sem as suas respostas: nunca os montantes nem os escalões escolhidos.
 fiscalidade